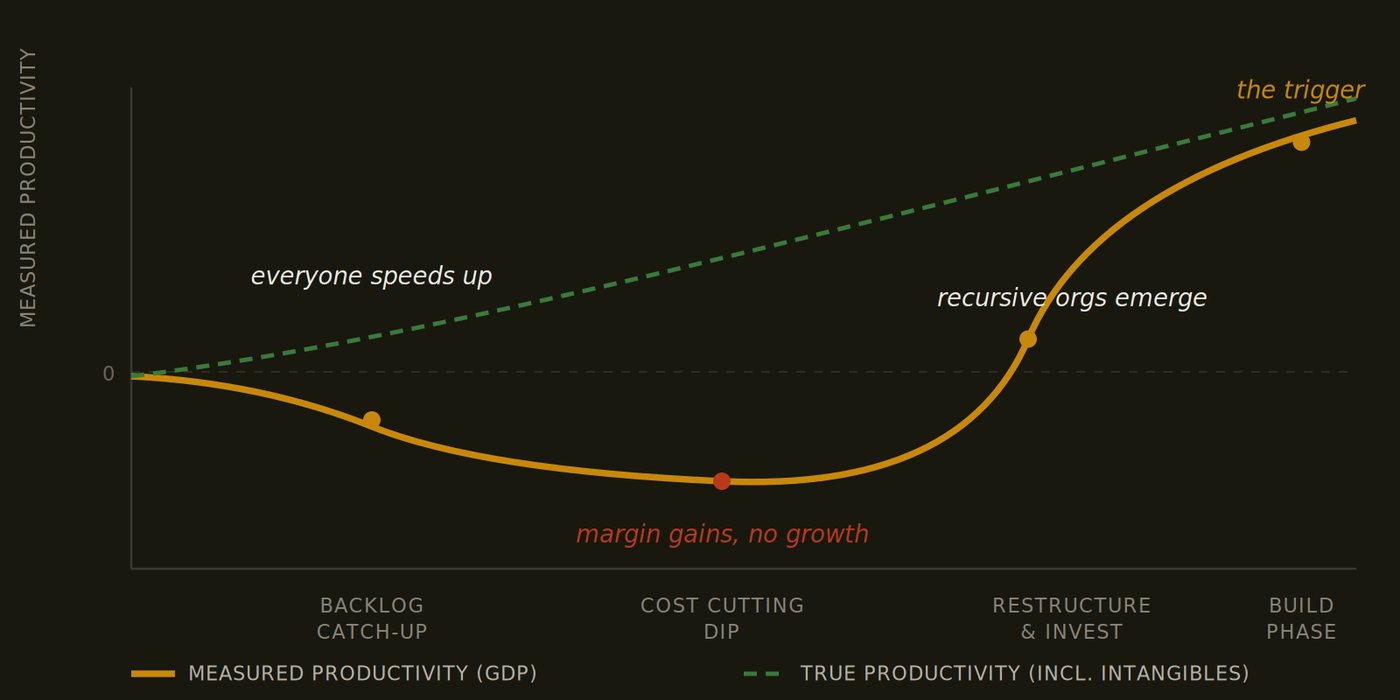
Витрати підприємств на генеративний штучний інтелект у 2025 році сягнули 30–40 мільярдів доларів, проте статистика продуктивності та зростання ВВП майже не відображає цих змін. Про це свідчать дані мережі Collective[i], яка відстежує впровадження ШІ в компаніях. Ситуація нагадує відомий парадокс економіста Роберта Солоу, сформульований ще у 1987 році: «Ви бачите комп’ютерну епоху скрізь, окрім статистики продуктивності».
Тоді знадобилося ще десятиліття інвестицій у комп’ютери, перш ніж продуктивність у США вирвалася з тривалої стагнації. Зараз компанії знову зіткнулися з тим самим розривом: ШІ згадується в кожному звіті про прибутки, в кожній презентації для ради директорів і в кожній вакансії, але макроекономічні показники залишаються плоскими. Єдиний виняток — будівництво дата-центрів. У 2025 році гіперскейлери інвестували понад 300 мільярдів доларів у дата-центри, чипи та енергетичні потужності, і ці капітальні видатки справді підживлюють валове накопичення основного капіталу в структурі ВВП. Якщо виокремити цю складову, базове зростання економіки виявиться ще слабшим, ніж підказують заголовні цифри.
Причина в тому, що перша хвиля впровадження ШІ пішла на розчищення накопичених черг завдань. За перші шість місяців 2026 року компанії мережі Collective[i] випустили більше продуктів, ніж за попередні два роки разом. Але подібний стрибок стався майже в усіх компаніях одночасно, тому жодна не отримала стійкої конкурентної переваги. Швидше розробляються функції, інтеграції та виправлення помилок, які роками відкладалися. Це реальна користь для користувачів, але вона не створює нового доходу для розробників. Та сама логіка працює і в інших підрозділах: маркетингові звіти готуються швидше, тож керівники вимагають більше звітів, а не скорочують витрати.
Інвестори, які звикли оцінювати технологічні революції за темпами зростання виручки, поки що бачать радше перерозподіл ресурсів, ніж прорив. Показово, що раунди OpenAI оцінювалися у 150 мільярдів доларів наприкінці 2024 року, у 300 мільярдів у березні 2025-го і у 852 мільярди в березні 2026-го. Це радше пізня стадія приватного капіталу, ніж класичний венчур. Водночас прихильники ШІ наголошують на соціальному ефекті: мільйони людей отримали доступ до лікаря, юриста чи репетитора через великі мовні моделі, чого раніше не мали. Такий зсув відбувся за двадцять чотири місяці, і він справді змінює життя значної частини населення світу.
Ключове питання полягає не в тому, чому ефект не проявляється, а в тому, коли він почне проявлятися. Історія комп’ютерів підказує: знадобилося близько п’ятнадцяти років, щоб інвестиції відобразилися на продуктивності. Для ШІ цей термін, імовірно, скоротиться до п’яти-восьми років, адже кожна наступна крива впровадження коротша за попередню. Саме це стиснення робить момент переходу до третьої фази — фази реального економічного ефекту — потенційно досяжним у межах поточних інвестиційних горизонтів.
Для бізнесу це означає, що інвестиції в ШІ поки що варто оцінювати не за миттєвим зростанням виручки, а за здатністю компанії перебудувати процеси так, щоб вивільнений час перетворювався на нові продукти та ринки. Для інвесторів — що сигнали прориву з’являться раніше в даних про капітальні видатки та зайнятість, ніж у загальній статистиці продуктивності. А для урядів — що будівництво дата-центрів уже зараз є помітною складовою зростання, і від політики щодо енергетики та інфраструктури залежить, чи вдасться утримати цей імпульс до моменту, коли ШІ почне давати віддачу в масштабах усієї економіки.
5