

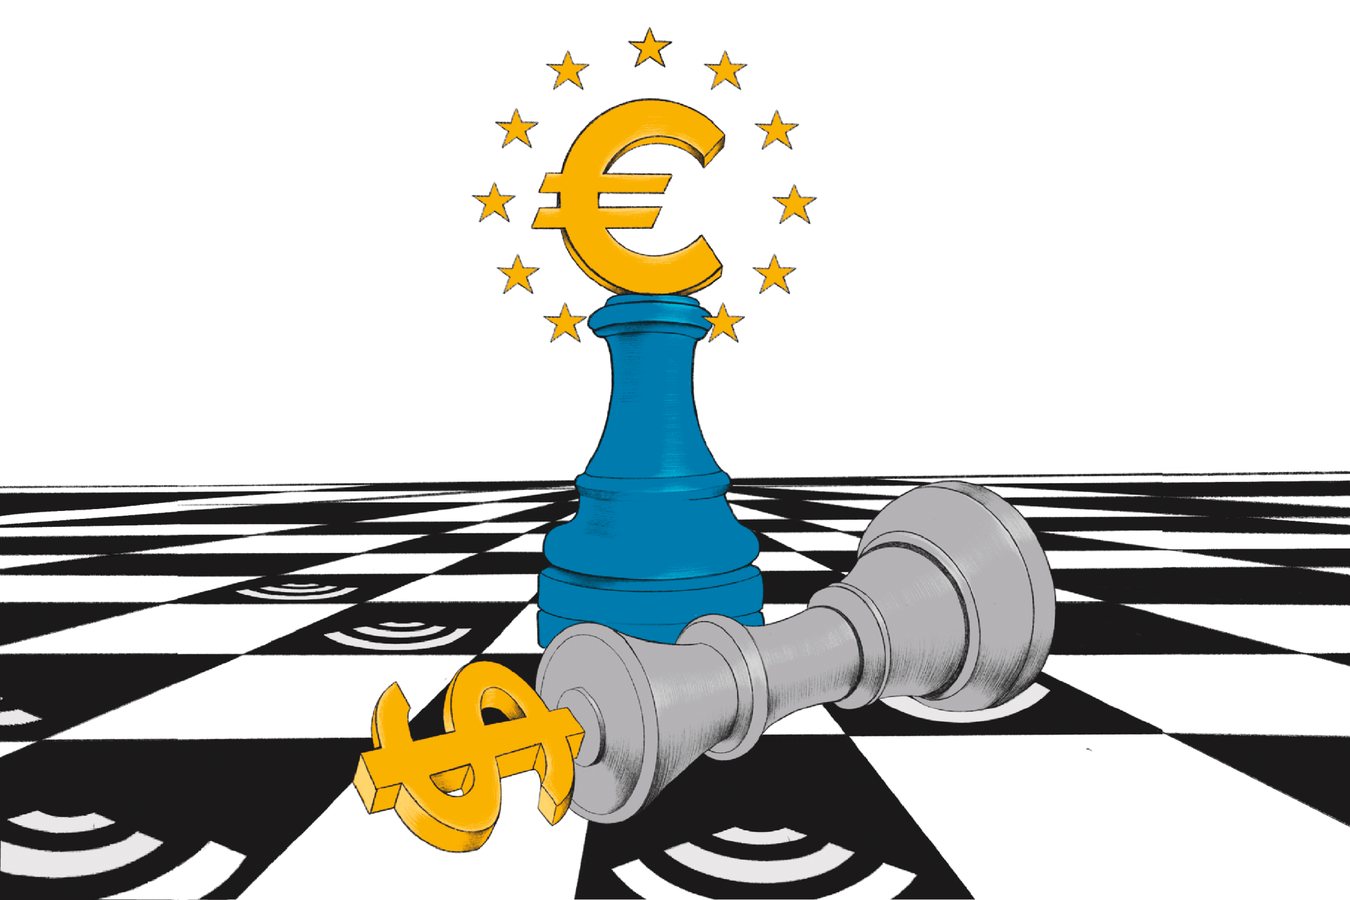
Європейський Союз активізував зусилля для створення власної цифрової валюти центрального банку, щоб протистояти домінуванню американських платіжних систем Visa і Mastercard. Комітет з економічних питань Європейського парламенту проголосував 43 проти 14 за підтримку цифрового євро — проєкту, запропонованого Європейським центральним банком (ЄЦБ). Нова форма грошей має стати електронною альтернативою фізичній валюті та забезпечити безкоштовний і загальнодоступний спосіб оплати для людей і бізнесу в єврозоні.
За даними GlobalData, у 2025 році Visa і Mastercard обробили 47% вартості карткових платежів у єврозоні. У Великій Британії концентрація ще вища — 95% карткових транзакцій залежать від цих двох американських компаній. П'ятнадцять із 21 країни єврозони досі не мають власного цифрового платіжного рішення, а жодна європейська схема не працює безперебійно на всій території блоку. Європейські політики стурбовані тим, що відключення доступу до цих мереж може спричинити серйозні збої.
«Платіжні системи не є нейтральними; це інструменти влади, — заявив у червні французький депутат Європарламенту Жиль Буайє. — Ми, європейці, отримали багато сигналів про нашу залежність від США. Тепер ми повністю прокинулися». За словами Раді Ель Хадж, генерального директора платіжної технологічної компанії RS2, яка бере участь у пілоті, «ЄЦБ хоче, щоб Європа мала власну опору, а не повністю залежала від іноземної інфраструктури».
Пілотний етап цифрового євро заплановано на другу половину 2027 року. До участі вже долучилися 36 фінансових установ, зокрема Deutsche Bank, Revolut, Adyen і UniCredit. З 2029 року бізнеси будуть зобов'язані приймати цифрові євро як в магазинах, так і онлайн. За оцінками ЄЦБ, витрати на розробку системи становитимуть близько 1,3 мільярда євро. Загальна вартість безготівкових платежів у єврозоні у 2025 році сягнула 233,8 трильйона євро.
Фізична готівка, єдина форма грошей, яку ЄЦБ повністю контролює, поступово виходить із щоденного вжитку. Частка компаній у єврозоні, які не приймають готівку, за три роки потроїлася і сягнула 12%. ЄЦБ також припинив випуск банкнот номіналом 500 євро. Якщо центральні банки не створять цифрову альтернативу, вони ризикують втратити монетарний суверенітет, адже стейблкоїни — цифрові токени, прив'язані до фіатних валют, — уже набирають популярності.
Бізнес раніше висловлював занепокоєння концентрацією влади у двох головних платіжних провайдерів. У травні 2025 року торгові групи, що представляють Amazon, Carrefour, H&M, Ikea та інших великих рітейлерів, написали листа Європейській комісії із закликом обмежити, за їхніми словами, завищені комісії карткових схем Visa і Mastercard. Дослідження показали зростання цих комісій на 33,9% у період з 2018 по 2022 рік. Цифрове євро дозволить торговцям оминати interchange-комісії та проводити розрахунки миттєво.
«Успішне цифрове євро могло б посилити міжнародну роль євро, допомагаючи Європі залишатися конкурентоспроможною в умовах дедалі більшої цифровізації глобальних платіжних систем, — каже П'єр-Антуан Вашрон, генеральний директор французької платіжної компанії Worldline, ще один учасник пілоту. — Це не революційне покращення, а справжній заповнювач прогалин».
Келлі Дівайн, президент Mastercard Europe, зазначає, що компанія «є частиною економічної тканини Європи вже десятиліттями» і планує продовжувати інвестиції в регіон. Водночас європейські чиновники наголошують на стратегічній важливості власної платіжної інфраструктури. Цифрове євро матиме дві структурні переваги: обов'язкове приймання торговцями та обов'язковий розподіл через банки. Однак, як зауважує Вашрон, «справжнім випробуванням стане те, чи досягне воно широкого щоденного використання».
2
