Головний економіст фонду Apollo Торстен Слок протягом минулого тижня публічно попереджав про ризики буму штучного інтелекту, поки інвестори відходили від цього сектору на фондовому ринку. За його словами, ключова економічна вада цієї моделі полягає в тому, що граничні витрати на виробництво обчислень перевищують граничну користь, яку вони приносять користувачам.
У вівторок Слок звернув увагу на уповільнення зростання витрат на токени. Він заявив, що попит на обчислювальні потужності є ледь еластичним і дуже чутливим до зміни цін. Більшість компаній, які інвестують у цю технологію, поки не бачать суттєвої віддачі у вигляді зростання продуктивності, тому ШІ дедалі більше сприймається як стаття витрат, а не як драйвер зростання.
«Ключова економічна вада в аргументах на користь ШІ полягає в тому, що граничні витрати на виробництво обчислень перевищують граничну користь для користувачів, що ставить під сумнів твердження про необмежений попит на дата-центри», — пояснив економіст. Він додав, що обсяг обчислень і кількість дата-центрів залежать від того, яку віддачу компанії можуть отримати від цих обчислень. Поки ж фінансова віддача від ШІ для бізнесу з’являється повільно, а отже, зростає і небажання платити за ці послуги.
За логікою Слока, головним чинником у моделях будівництва дата-центрів є не фізична потужність чи електроенергія, а реальна ціна, яку користувачі готові платити за обчислення. Компанії платитимуть високу ціну лише тоді, коли вона приноситиме більше доходів, вищі прибутки або суттєву економію. Проте, за його словами, ознак того, що такі ефекти існують у масштабі, майже немає. «Можливо, це з’явиться в майбутньому. А можливо, ні», — застеріг він.
У четвер економіст порушив тему «циркулярності» у витратах на токени. Компанії, що працюють зі ШІ, уже потрапили під увагу через угоди з фінансуванням, за якими вони надають гроші або гарантують борги іншим компаніям, які водночас є їхніми найбільшими клієнтами. Це викликає сумніви щодо стійкості їхнього зростання. Слок припустив, що подібна динаміка існує і між стартапами у сфері ШІ та венчурними фондами, які їх фінансують. За його даними, 80% найбільших споживачів ШІ з першого відсотка рейтингу мають венчурну підтримку. Це означає, що стартапи оплачують рахунки за обчислення коштом венчурного капіталу, а не за рахунок власних надходжень.
У суботу Слок заявив, що ШІ «не приніс жодної фінансової віддачі» американським компаніям, окрім великих гіперскейлерів. Маржа прибутку та виручка на одного працівника зростають у так званої Magnificent Seven, тоді як решта компаній індексу S&P 500 такого покращення не демонструє. Він наголосив, що бізнес загалом не потребує найновішої моделі ШІ і не хоче за неї платити. Навіть якщо технологія дешевшає і стає товаром, звичайним компаніям може бути складно використати її для покращення фінансових результатів.
«ШІ може бути чудовим калькулятором, але в бізнесі інтелект здебільшого є судженням», — написав Слок. За його словами, судження залежить від контексту, а відповідь змінюється залежно від того, яку людину або яку модель ви запитаєте. Головне, що ШІ не розуміє відповідальності, довіри, культури, неписаних правил, етичних компромісів і справедливості, а саме ці речі формують репутаційні ризики та зрештою визначають зростання виручки і маржу прибутку.
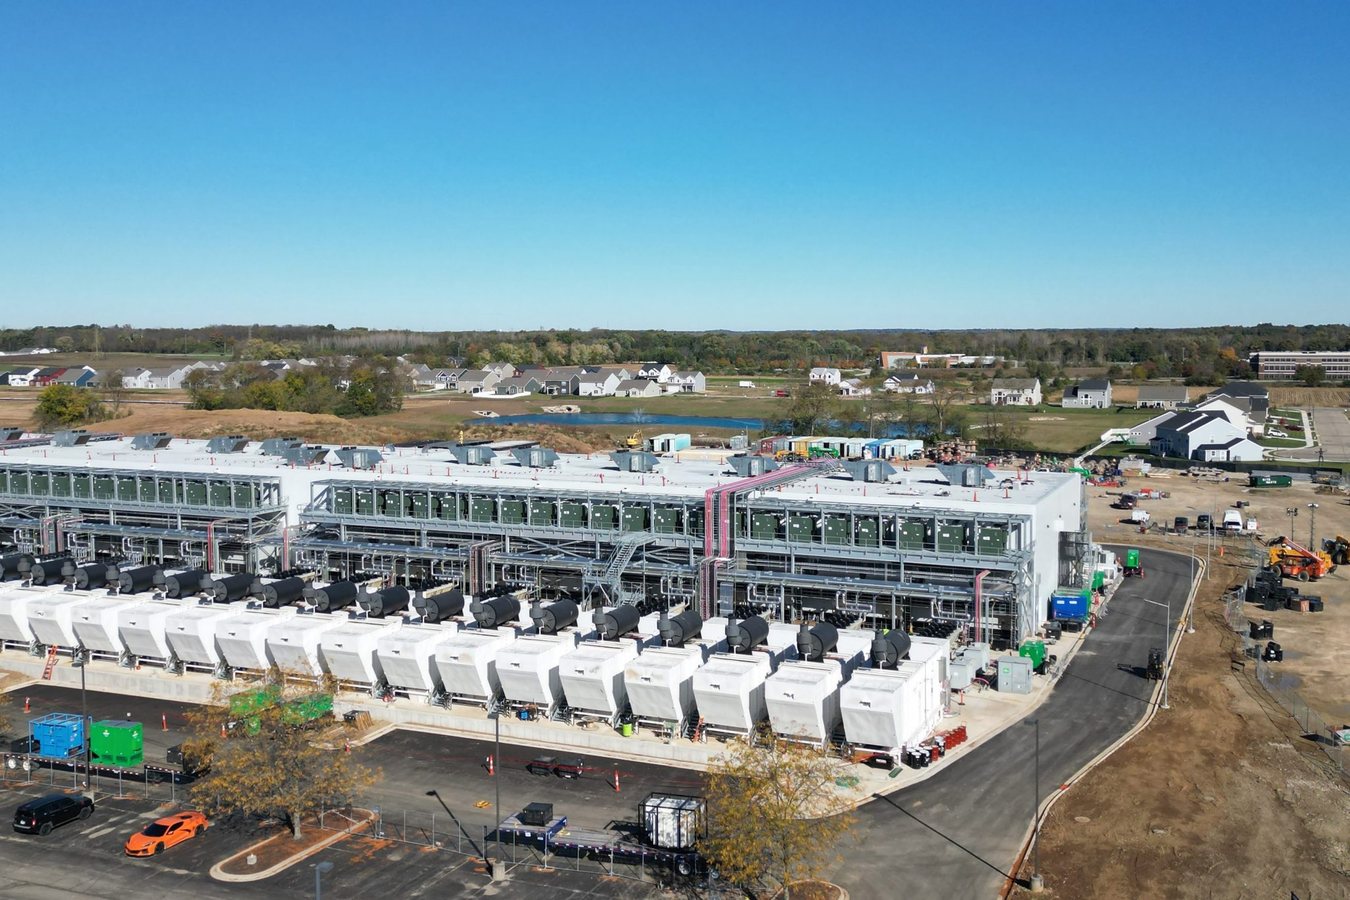
Серія його коментарів збіглася з падінням акцій, пов’язаних зі ШІ, особливо компаній-виробників чипів. Трейдери ставлять під сумнів, як довго може тривати витратний ажіотаж навколо капітальних інвестицій. За оцінками, кілька гіперскейлерів планують цього року витратити близько 800 мільярдів доларів, а наступного року капітальні витрати можуть перевищити 1 трильйон доларів. Однак залучити такий обсяг капіталу компаніям може бути не так легко.
Meta уже випустила значний обсяг боргових зобов’язань, а цього тижня оголосила випуск нового класу акцій, частково для того, щоб гендиректор Марк Цукерберг міг заплатити можливий податок на багатство в Каліфорнії. Соціальна мережа планує витратити цього року від 135 до 145 мільярдів доларів, і вартість страхування її боргу від дефолту в четвер досягла рекорду. П’ятирічні кредитні дефолтні свопи зросли на 7,6 базисного пункту до історичного максимуму у 114,79 базисного пункту.
Менші компанії у сфері ШІ, зокрема так звані «neoclouds», також опинилися під тиском. Акції CoreWeave за цей місяць упали більш ніж на 30%, а її п’ятирічні кредитні дефолтні свопи зросли до 1145 базисних пунктів. Занепокоєння цим не обмежується. Глава напряму цифрової інфраструктури S&P Global Марк Хабіб звернув увагу на «взаємопов’язані структури фінансування» між гіперскейлерами та проєктами дата-центрів або меншими компаніями у сфері ШІ. «Безпечно припускати, що there є більше боргів, яких ми не бачимо», — сказав він під час круглого столу в Лондоні, за даними Reuters. За його словами, якщо певні угоди не рейтингуються і не розкриваються, то компанії можуть мати обмежену видимість реальних зобов’язань.
3