

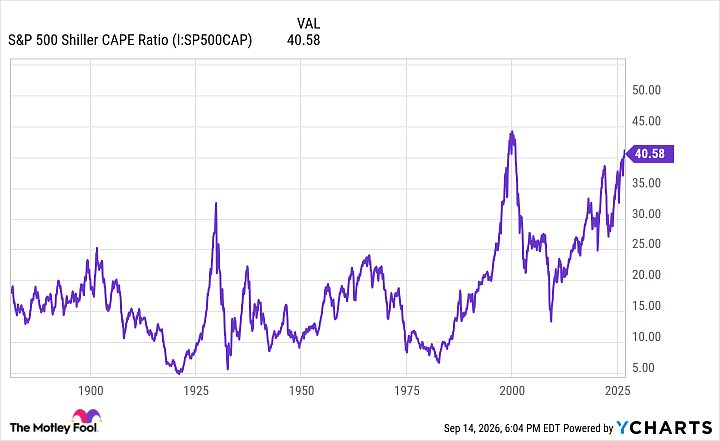
Фондовий ринок США подає попереджувальний сигнал, який, за оцінками аналітиків, не з'являвся протягом останніх 145 років. Йдеться про рідкісну комбінацію ринкових індикаторів, яка історично передувала періодам підвищеної волатильності та корекцій. Хоча точна природа сигналу в джерелі не деталізується, сам факт його виникнення привертає увагу фахівців, які вивчають довгострокові цикли ринку.
Історичний контекст має ключове значення для розуміння поточної ситуації. За 145 років спостережень ринки пережили безліч злетів і падінь, і кожен раз, коли з'являлися подібні сигнали, подальший розвиток подій був неоднозначним. В одних випадках за сигналом слідувала глибока корекція, в інших — ринок продовжував зростання, долаючи тимчасові труднощі. Саме тому експерти закликають не робити поспішних висновків, а уважно аналізувати супутні фактори.
На тлі цього сигналу економічне середовище залишається напруженим. Федеральна резервна система стоїть перед складним вибором: чи підвищувати облікову ставку, чи утримувати її на поточному рівні. Ринки оцінюють імовірність підвищення ставки на чверть пункту як дуже високу. Це рішення може стати або одноразовою корекцією, або початком нового циклу посилення монетарної політики, залежно від того, що саме розігріває американську економіку.
Серед факторів, які тиснуть на ринок, — високі ціни на нафту, що коливаються близько 110 доларів за барель, та дохідність 10-річних казначейських облігацій, яка перевищила 5%, сягнувши максимуму з 2007 року. Кредитні ринки також демонструють активність: обсяг доларових запозичень для фінансування штучного інтелекту та будівництва дата-центрів досяг 308 мільярдів доларів за сім місяців. Ці запозичення конкурують із державним боргом США, який перевищив 40 трильйонів доларів.
Попри нещодавні коливання, фондові індекси з початку року зросли приблизно на 11%. Інфляція залишається вищою за 3%, що посилює дискусію про перегрів економіки. Прихильники цієї теорії вказують на номінальне зростання ВВП, яке у другому кварталі перевищило 6,5%. Якщо економіка виробляє на 2% більше товарів і послуг щороку, а ФРС прагне інфляції близько 2%, то рівноважне номінальне зростання має становити близько 4%. Показники 6-7% свідчать або про безпрецедентний стрибок продуктивності, або про надмірний попит.
Водночас існує й протилежна точка зору. Деякі економісти вважають, що підстав для підвищення ставки немає, оскільки ознаки перегріву — обмеження потужностей, дефіцит робочої сили та тиск на зарплати — зараз менш виражені, ніж до пандемії. На їхню думку, значна частина інфляції зумовлена тарифами та шоками пропозиції, які підвищення ставок не вирішує.
Окремим фактором залишається бум штучного інтелекту. Якщо сотні мільярдів доларів, вкладених у дата-центри, підвищать продуктивність, традиційні оцінки потенційного зростання можуть виявитися занизькими. Але в короткостроковій перспективі той самий бум створює потужний інвестиційний попит, який фінансується через кредитні ринки.
На додаток до дій ФРС, Міністерство фінансів США розширює викуп довгострокових облігацій, що створює напругу між двома інституціями на різних ділянках кривої дохідності. Така ситуація ускладнює прогнозування подальшого руху ринку.
Історичний досвід свідчить, що рідкісні сигнали не є гарантією негайного спаду, але вони вимагають підвищеної уваги до фундаментальних показників. Інвесторам варто зважати на сукупність факторів: монетарну політику, динаміку боргу, ціни на енергоносії та технологічні зміни. Остаточні висновки можна буде зробити лише згодом, коли ринок відреагує на поточні виклики.
