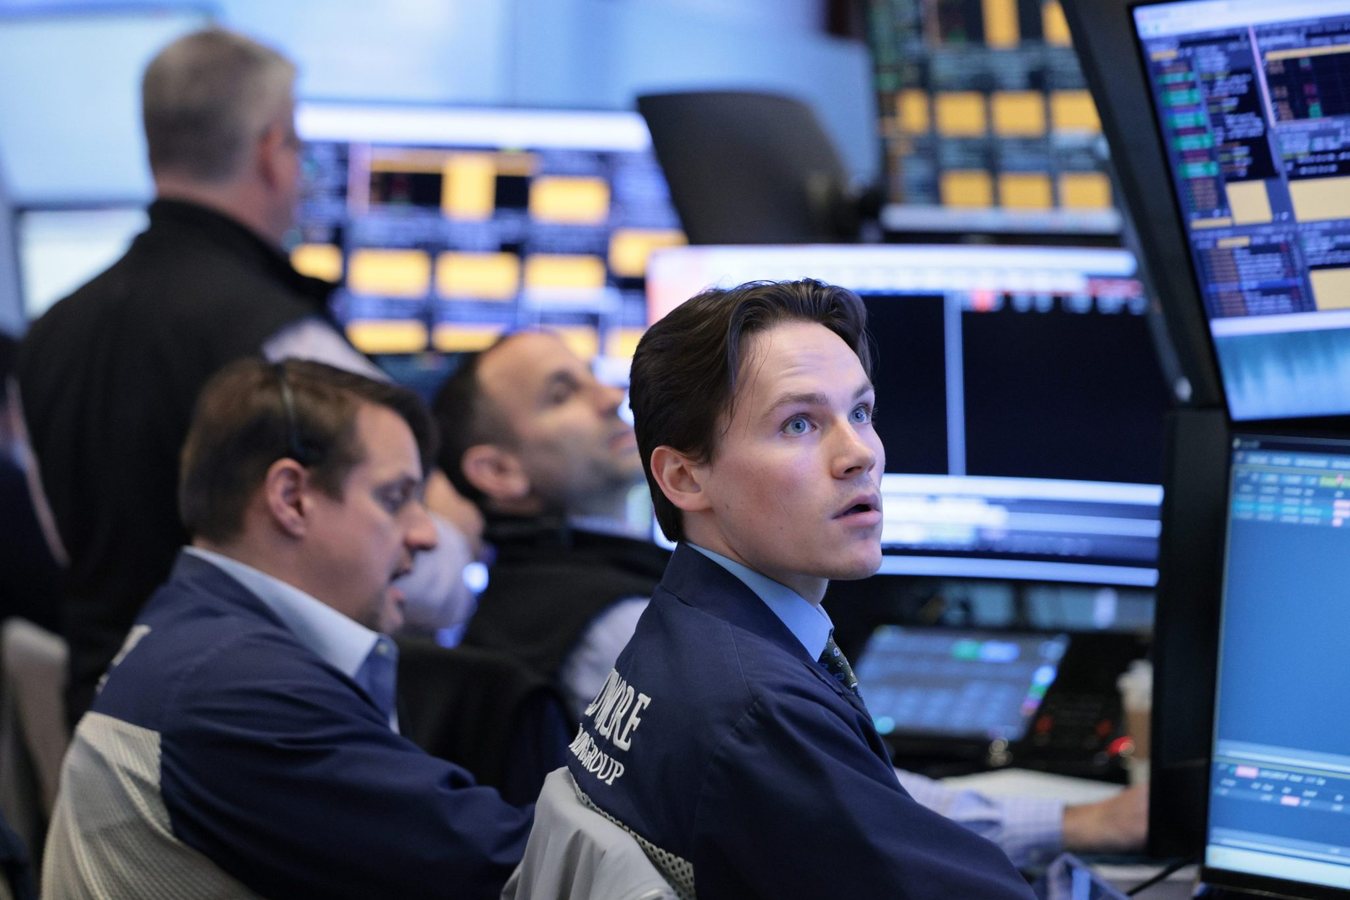
Європейські фондові ринки розпочали тиждень зниженням: французький CAC 40 впав на 1,3% до 7 854,31 пункту після масових протестів проти зростання вартості життя та поганих умов у школах, які переросли у сутички. Британський FTSE 100 знизився на 0,8% до 10 795,31, а німецький DAX — на 1% до 25 360,14.
За вихідні по всій Франції було затримано понад 2 000 осіб. Президент Еммануель Макрон у недільному телезверненні засудив насильство з боку демонстрантів. Інвестори сприйняли заворушення як додатковий ризик для політичної стабільності та споживчого попиту в другій за розміром економіці єврозони.
На азійських ринках динаміка була різноспрямованою. Південнокорейський Kospi виріс на 1,8% до 5 768,01 пункту після різкого падіння минулого тижня, хоча за місяць індекс втратив понад 17% і залишається значно нижче позначки 9 000, яку перетинав у червні на піку ажіотажу навколо штучного інтелекту. Акції Samsung Electronics додали 1,2%, виробник пам'яті SK Hynix — 0,4%.
Японський Nikkei 225 знизився на 0,6% до 64 916,70. Виробник обладнання для чипів Tokyo Electron втратив 2,6%, а SoftBank Group, інвестор OpenAI, — 2%. Гонконзький ринок був закритий через свято. Шанхайський композитний індекс виріс на 0,4% до 3 730,92 пункту після того, як Китай повідомив про зростання економіки на 4,5% у третьому кварталі, що перевищило очікування.
Провідний китайський виробник пам'яті CXMT впав більше ніж на 7%, попри прогноз сильного прибутку за перші дев'ять місяців. Австралійський S&P/ASX 200 виріс на 0,4% до 8 845,70, тайванський Taiex знизився на 0,6%, індійський Sensex — на 1,2%. Індонезійський бенчмарк падав більш ніж на 5% до найнижчого рівня з 2020 року після обвалу понад 11% у п'ятницю, спричиненого попередженням постачальника індексів MSCI про можливе зниження статусу країни з «ринку, що розвивається».
У п'ятницю американські індекси також завершили торги зниженням: S&P 500 втратив 1,1%, Dow Jones — 0,3%, а технологічний Nasdaq — 2,1%. Цього тижня інвестори очікують фінансових результатів Meta, Netflix, General Motors, Tesla та IBM. Сильні корпоративні звіти останнім часом були одним із чинників, що підтримували американські акції.
На тлі зростання невизначеності в технологічному секторі експерти вказують на потенційний попит на державні облігації як відносно безпечний актив. Прибутковість 10-річних казначейських облігацій США знизилася до приблизно 5,08% з 5,13% у п'ятницю. Раніше цього місяця вона сягала 5,35% — найвищого рівня з 2002 року — через побоювання інфляції, спричинені енергетичним шоком від війни з Іраном, та зростання державного боргу США.
Нафта подешевшала: Brent впав на 2,1% до 107,55 долара за барель, американська WTI — на 1,9% до 97,19 долара. Причиною стало рішення президента США Дональда Трампа відкласти запровадження широких санкцій проти Росії, зокрема в енергетичній сфері, за кілька днів до набуття ними чинності. Це рішення викликало розчарування в Україні та, ймовірно, призведе до збільшення російського експорту енергоносіїв.
Трамп ухвалив це рішення невдовзі після того, як цього місяця заявив про досягнення домовленості з Росією щодо дизельного пального для зниження цін на пальне перед проміжними виборами 3 листопада. Попри зниження, ціни на нафту залишаються високими порівняно з рівнями до війни з Іраном. Ризики для глобальних поставок енергоносіїв зберігаються через напруженість на Близькому Сході, зокрема невизначеність щодо транспортування нафти через Ормузьку протоку.
На валютному ринку долар зріс до 158,19 єни з 158,10, а євро торгувалося на рівні 1,1213 долара проти 1,1234.
22